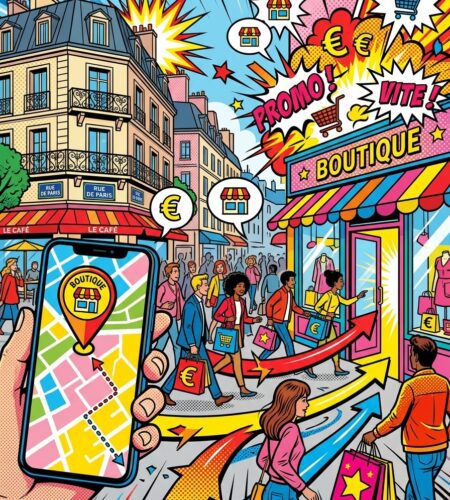
Imaginez un monde où chaque clic, chaque notification et chaque bannière vue sur un smartphone se traduisent directement par un client franchissant la porte d’un magasin physique. Ce n’est plus de la science-fiction : c’est exactement ce que révèle la dernière photographie du marché publicitaire français. En 2025, le drive-to-store digital a franchi un cap symbolique en atteignant 2,1 milliards d’euros. Derrière ce chiffre se cache une transformation profonde des habitudes des annonceurs, qui redécouvrent la puissance du local tout en exploitant la précision du digital. Pour les professionnels du marketing, des startups et du commerce de détail, ce signal est limpide : ignorer cette dynamique, c’est laisser filer une part croissante de l’attention et des budgets.
Le marché global du drive-to-store pèse désormais 7,6 milliards d’euros, soit plus d’un cinquième de l’ensemble des investissements publicitaires en France. La part digitale, qui représente 28,2 % de ce total, progresse à un rythme fulgurant. Cette accélération n’est pas uniforme. Elle révèle deux vitesses, deux philosophies et deux façons d’envisager la relation entre le consommateur et le point de vente. Comprendre ces nuances est devenu indispensable pour quiconque souhaite optimiser ses activations et maximiser le retour sur investissement en magasin.
Pourquoi Le Drive-To-Store Devient Incontournable
Pendant des années, le digital a été perçu comme un concurrent direct du commerce physique. Les pure players prospéraient, les centres-villes s’inquiétaient et les enseignes traditionnelles peinaient à justifier leurs investissements hors ligne. Aujourd’hui, la donne a changé. Le digital n’est plus un adversaire : il est devenu le meilleur allié pour générer du trafic en magasin. Les annonceurs l’ont parfaitement intégré. Ils utilisent désormais les outils numériques non seulement pour vendre en ligne, mais surtout pour faire entrer les clients dans leurs points de vente physiques.
Cette évolution s’explique par plusieurs facteurs convergents. D’abord, la maturité des technologies de géolocalisation et de mesure d’impact. Ensuite, la capacité à prouver un retour sur investissement tangible, mesurable en fréquentation et en chiffre d’affaires magasin. Enfin, la volonté des consommateurs de vivre des expériences hybrides : ils recherchent l’information en ligne, comparent les prix sur leur téléphone, puis se déplacent pour toucher le produit, bénéficier de conseils ou profiter d’une offre exclusive.
Le chiffre de 2,1 milliards d’euros n’est donc pas qu’une statistique impressionnante. Il incarne un changement de paradigme. Les budgets qui étaient auparavant concentrés sur l’image de marque pure ou sur le e-commerce pur se réorientent progressivement vers des activations capables de relier le virtuel au réel. Pour les directeurs marketing, les responsables de communication et les fondateurs de startups retail, cette tendance ouvre des perspectives immenses.
Deux Marchés, Deux Logiques : Local Contre National
L’un des enseignements les plus marquants de cette photographie du marché réside dans la distinction claire entre les investissements locaux et les investissements nationaux. Ces deux univers progressent, mais ils n’avancent pas à la même vitesse et ne mobilisent pas les mêmes leviers.
Sur le segment local, les investissements digitaux drive-to-store ont progressé de 14,1 % pour atteindre 884 millions d’euros. Cette croissance, déjà solide, est pourtant deux fois supérieure à celle observée sur l’ensemble des investissements digitaux locaux. Les annonceurs locaux ont compris que la proximité n’est plus seulement une question de vitrine ou de prospectus papier. Elle se joue désormais sur les écrans, dans les applications et sur les plateformes sociales.
À l’échelle nationale, la progression est encore plus spectaculaire : +44,4 %, pour un volume de 1,2 milliard d’euros. Ce bond s’explique en partie par un effet de rattrapage. L’année précédente avait été marquée par des événements exceptionnels qui avaient orienté une part importante des budgets vers des campagnes d’image plutôt que vers la génération de trafic immédiat. Une fois ce contexte atypique passé, les annonceurs nationaux ont massivement réinvesti dans des dispositifs capables de convertir l’attention en passages en magasin.
Le principal enseignement de cette édition est la force de la dynamique locale. Le digital permet aux annonceurs de concilier puissance, précision et proximité, en adaptant leurs activations aux spécificités de chaque territoire.
– Fabien Dutrieux, président de la commission Drive-to-Store d’Alliance Digitale
Cette citation résume parfaitement l’esprit du moment. Le local n’est plus un parent pauvre du marketing. Il est devenu un terrain d’expérimentation et de performance où la granularité du digital révèle tout son potentiel.
Les Leviers Qui Font La Différence Selon L’Échelle
Les choix de canaux ne sont pas les mêmes selon que l’on s’adresse à un public local ou national. Cette divergence de stratégie est riche d’enseignements pour les équipes marketing.
En local, les médias propriétaires dominent clairement. Les sites web, les applications mobiles et les réseaux sociaux gérés en direct concentrent une part significative des budgets. Les sites et applications représentent à eux seuls 31 % des investissements digitaux drive-to-store locaux. La création de contenus suit avec 16 %, tandis que les réseaux sociaux captent 14 %. Cette préférence pour les actifs contrôlés par l’annonceur s’explique facilement : en local, la relation de confiance et la connaissance fine du territoire sont des avantages décisifs. Une application qui géolocalise les stocks d’un magasin voisin ou un compte Instagram qui met en avant les actualités d’une enseigne de quartier crée un lien beaucoup plus fort qu’une simple bannière générique.
Au niveau national, le paid media conserve une place prépondérante et représente 54 % des investissements digitaux drive-to-store. Les liens sponsorisés arrivent en tête avec 30 % des budgets, suivis par les bannières display à 24 %. Les grandes enseignes et les marques nationales ont besoin de volume et de couverture. Elles s’appuient donc davantage sur les leviers d’acquisition payants pour toucher rapidement de larges audiences tout en conservant une capacité de ciblage géographique précis.
Cette dualité invite les professionnels à affiner leur mix média. Une startup qui se développe ville par ville aura tout intérêt à investir massivement dans ses propres canaux et dans la création de contenus hyper-locaux. Une marque nationale cherchant à soutenir un réseau de plusieurs centaines de points de vente privilégiera probablement une combinaison de search et de display géociblé, complétée par des activations propriétaires.
Distribution Et Biens De Consommation : Les Champions Du Drive-To-Store
Pour la première fois, l’analyse sectorielle apporte un éclairage précieux. Deux familles d’acteurs concentrent à elles seules les trois quarts des investissements drive-to-store : la distribution et les biens de consommation. Ce n’est guère surprenant. Ces secteurs vivent au rythme des passages en magasin. Leur modèle économique dépend directement de la capacité à faire venir le client en point de vente.
Pourtant, même au sein de ces deux univers, les stratégies divergent. La distribution affiche une appétence marquée pour le search. Les enseignes de la grande distribution, du bricolage ou de l’équipement de la maison utilisent massivement les moteurs de recherche pour capter les intentions d’achat immédiates. Un internaute qui tape « ouvre tard près de moi » ou « promotion télévision magasin » est un prospect chaud qu’il faut convertir rapidement en visiteur.
Les biens de consommation, quant à eux, s’appuient davantage sur les médias propriétaires. Cette préférence reflète un tissu d’annonceurs plus hétérogène et souvent plus ancré localement. Une marque de produits frais, de cosmétiques ou d’équipement sportif peut développer une communauté engagée autour de ses points de vente partenaires ou de ses corners en magasin. Les contenus, les newsletters et les applications deviennent alors des outils privilégiés pour entretenir la relation et stimuler le déplacement.
Cette segmentation sectorielle offre une grille de lecture précieuse. Elle montre que le drive-to-store n’est pas une stratégie uniforme. Elle s’adapte à la nature du produit, à la structure du réseau de distribution et à la maturité digitale de chaque acteur.
La Maturité Du Marché Vu Par Les Experts
Au-delà des chiffres bruts, c’est la sophistication croissante des dispositifs qui impressionne. Les annonceurs ne se contentent plus d’acheter de la visibilité. Ils exigent désormais une connexion claire entre l’exposition publicitaire et l’acte d’achat en magasin.
Cette progression témoigne de la maturité croissante du marché. Les dispositifs digitaux savent aujourd’hui connecter les consommateurs aux enseignes tout en associant performance publicitaire et impact commercial mesurable en magasin.
– Virginie Sablé, directrice générale de CSA chez France Pub
Cette maturité se traduit concrètement par l’essor des solutions de mesure d’attribution. Les technologies permettent aujourd’hui de suivre le parcours d’un internaute depuis l’exposition à une publicité jusqu’à sa visite en magasin, parfois même jusqu’à l’acte d’achat. Les enseignes disposent ainsi d’indicateurs fiables pour arbitrer leurs budgets et optimiser leurs campagnes en temps réel.
Pour les agences, les régies et les plateformes technologiques, cette exigence de mesure change la donne. Les discours purement qualitatifs ne suffisent plus. Il faut prouver, chiffrer et démontrer. Les solutions qui combinent ciblage géographique précis, créatifs adaptés au contexte local et reporting transparent sur le trafic généré gagnent rapidement des parts de marché.
Comment Les Annonceurs Peuvent Tirer Parti De Cette Dynamique
Face à cette accélération, plusieurs pistes d’action se dessinent pour les équipes marketing. La première consiste à réévaluer la place du local dans la stratégie globale. Trop souvent encore, les campagnes sont conçues au niveau national puis déclinées localement de façon superficielle. L’inverse produit de meilleurs résultats : partir des spécificités de chaque territoire pour construire des activations authentiques et pertinentes.
La deuxième piste concerne le renforcement des médias propriétaires. Sites, applications, bases de données clients et réseaux sociaux organiques constituent des actifs précieux. Ils permettent de maîtriser le message, de collecter des données et de créer une relation durable. Investir dans leur qualité et dans leur capacité à orienter vers le magasin le plus proche est devenu un levier de différenciation majeur.
La troisième orientation consiste à mixer intelligemment paid media et actifs propriétaires. Le paid media apporte le volume et la vitesse. Les médias propriétaires apportent la profondeur et la fidélisation. Les campagnes les plus performantes combinent les deux : elles utilisent le search et le display pour générer de la notoriété et du trafic immédiat, puis s’appuient sur les canaux contrôlés pour entretenir la relation et encourager les visites répétées.
Enfin, la mesure doit devenir un réflexe. Chaque activation drive-to-store doit être pensée avec des indicateurs clairs : nombre de visites attributables, panier moyen des visiteurs issus du digital, taux de conversion en magasin, coût par visite générée. Sans ces données, il est impossible d’optimiser et de justifier les investissements auprès des directions générales.
Les Enjeux Pour Les Startups Et Les Pure Players
Si les grands groupes de la distribution et des biens de consommation dominent actuellement les investissements, les startups et les marques émergentes ne sont pas en reste. Le drive-to-store digital leur offre une opportunité unique de rivaliser avec des acteurs plus établis.
Une jeune marque de cosmétiques ou de mode peut, grâce au ciblage géographique précis, concentrer ses efforts sur quelques villes ou même quelques quartiers. Elle peut créer des événements pop-up, des collaborations avec des commerces de proximité ou des expériences exclusives en magasin, puis les amplifier via des campagnes digitales ultra-ciblées. Le coût d’entrée est bien plus accessible que celui d’une campagne nationale classique.
Les pure players qui ouvrent leurs premiers points de vente physiques trouvent également dans le drive-to-store un outil précieux. Ils savent déjà maîtriser le digital. Il leur reste à utiliser ces compétences pour faire connaître leurs adresses physiques et transformer leur audience en ligne en clients en magasin. Les données collectées en ligne deviennent alors un avantage concurrentiel pour personnaliser les invitations et les offres locales.
Dans un contexte où l’attention se raréfie et où les coûts d’acquisition digitaux augmentent, la capacité à générer du trafic physique à partir d’activations numériques constitue un atout stratégique majeur pour les structures agiles.
Les Tendances Qui Devraient S’Accentuer Dans Les Prochains Mois
Plusieurs dynamiques semblent appelées à se renforcer. La première est l’hyper-personnalisation territoriale. Les annonceurs ne se contenteront plus de cibler une ville. Ils iront jusqu’au code postal, au quartier, voire à la zone de chalandise précise d’un magasin. Les créatifs s’adapteront en conséquence, avec des messages, des offres et des visuels spécifiques à chaque micro-territoire.
La deuxième tendance concerne l’intégration croissante entre online et offline dans les parcours clients. Les frontières s’estompent. Un client peut découvrir un produit sur les réseaux sociaux, vérifier sa disponibilité en magasin via une application, réserver un créneau d’essayage et recevoir une notification lorsqu’il passe à proximité du point de vente. Les solutions technologiques qui fluidifient ces parcours hybrides gagneront en importance.
La troisième évolution touche à la place des contenus. Au-delà de la publicité classique, les formats éditoriaux, les tutoriels, les lives locaux et les témoignages de clients du magasin prennent de l’ampleur. Ces contenus renforcent la crédibilité et créent un sentiment d’appartenance à une communauté locale, même lorsque la marque est nationale.
Enfin, la question de la data et de la privacy restera centrale. Les annonceurs devront trouver le juste équilibre entre précision du ciblage et respect de la vie privée. Les solutions qui s’appuient sur des données contextuelles, sur le consentement explicite et sur des approches privacy-first auront un avantage concurrentiel durable.
Mettre En Place Une Stratégie Drive-To-Store Efficace : Les Étapes Clés
Passer de la théorie à la pratique demande une méthode structurée. Voici les étapes que les équipes les plus performantes mettent généralement en œuvre.
Tout commence par un audit précis du réseau de points de vente et des zones de chalandise. Quelles sont les forces et faiblesses de chaque magasin ? Quels territoires sont sous-exploités ? Quelles populations locales sont prioritaires ? Ces questions permettent de définir des objectifs réalistes et différenciés.
Vient ensuite le choix des leviers. En fonction du budget, de la maturité digitale et des objectifs, l’annonceur arbitre entre search local, display géociblé, social ads, notifications push, SMS géolocalisés, contenus propriétaires et partenariats avec des médias locaux. L’important est de construire un mix cohérent plutôt que de disperser les efforts.
La création des messages et des offres constitue une étape critique. Un bon dispositif drive-to-store propose une raison claire et immédiate de se déplacer : une offre exclusive en magasin, un événement, un service disponible uniquement en point de vente, un stock limité ou une expérience immersive. Le digital doit créer le désir, le magasin doit le concrétiser.
La mise en place d’un dispositif de mesure fiable est ensuite indispensable. Qu’il s’agisse de solutions de géolocalisation, de codes promo spécifiques, de QR codes en magasin ou de partenariats avec des acteurs spécialisés dans l’attribution, il faut pouvoir relier l’exposition à la visite.
Enfin, l’optimisation continue fait la différence. Les campagnes drive-to-store les plus rentables sont celles qui sont ajustées en permanence en fonction des résultats. Les territoires qui performent sont renforcés. Les messages qui convertissent le mieux sont déclinés. Les créatifs qui fatiguent sont renouvelés.
Les Erreurs À Éviter Absolument
Plusieurs écueils reviennent fréquemment. Le premier consiste à traiter le local comme une simple déclinaison du national. Un message générique plaqué sur une carte géographique perd une grande partie de son efficacité. Le local demande de la spécificité.
Le deuxième piège est de négliger l’expérience en magasin. Générer du trafic ne sert à rien si le client déçu ne trouve pas le produit, attend trop longtemps ou ne bénéficie pas de l’offre promise. Le digital et le physique doivent être parfaitement alignés.
Le troisième danger réside dans l’absence de mesure. Sans indicateurs fiables, il devient impossible de prouver la valeur des investissements et d’obtenir des budgets supplémentaires les années suivantes.
Enfin, certains annonceurs sous-estiment encore la puissance des médias propriétaires. Ils concentrent tous leurs efforts sur le paid media et oublient de capitaliser sur les audiences qu’ils possèdent déjà. C’est une erreur coûteuse à moyen terme.
Ce Que Révèle Ce Marché Sur L’Avenir Du Marketing
Au-delà des chiffres, le dynamisme du drive-to-store digital en dit long sur l’évolution du marketing. Nous assistons à la fin d’une opposition stérile entre online et offline. Les deux univers se nourrissent mutuellement. Le digital apporte la précision, la mesure et la capacité de personnalisation. Le magasin apporte l’expérience, la preuve tangible et la relation humaine.
Les marques qui réussiront dans les prochaines années seront celles qui sauront orchestrer cette complémentarité. Elles utiliseront le digital non pas pour remplacer le point de vente, mais pour le rendre plus attractif, plus accessible et plus pertinent. Elles transformeront chaque interaction en ligne en une opportunité de rencontre physique, et chaque visite en magasin en une occasion de collecter des données et de nourrir la relation digitale.
Pour les professionnels du marketing, de la communication et du commerce, le message est clair. Le drive-to-store n’est plus une tactique parmi d’autres. Il est devenu un pilier stratégique. Les 2,1 milliards d’euros investis en 2025 ne sont que le début d’une longue histoire. Ceux qui sauront en maîtriser les codes dès maintenant prendront une avance décisive sur leurs concurrents.
La convergence entre puissance nationale et précision locale, entre paid media et médias propriétaires, entre performance publicitaire et impact commercial mesurable, dessine le nouveau visage du marketing de proximité. Un marketing qui ne se contente plus de faire connaître, mais qui fait venir. Un marketing qui ne se limite plus à générer des clics, mais qui transforme l’attention en passages en caisse. Un marketing, enfin, qui redonne au magasin physique toute sa place dans un univers devenu profondément digital.
Les prochains mois et les prochaines années confirmeront sans doute cette trajectoire. Les technologies continueront de s’affiner. Les exigences de mesure se renforceront. Les consommateurs, toujours plus mobiles et informés, attendront des expériences fluides entre le téléphone et le rayon. Dans ce contexte, les annonceurs qui auront intégré le drive-to-store digital au cœur de leur stratégie disposeront d’un avantage concurrentiel durable et mesurable.
Il ne s’agit plus seulement de suivre une tendance. Il s’agit de comprendre que le point de vente physique, loin d’être menacé par le digital, trouve en lui son meilleur allié pour rester vivant, attractif et rentable. Les 2,1 milliards d’euros de 2025 en sont la preuve éclatante. À chacun désormais de transformer cette opportunité en résultats concrets sur le terrain.
Abonnez-vous à notre newsletter pour recevoir les derniers articles directement dans votre boîte mail.
Commentaires